Reforma Tributária em 2026: como preparar sua empresa para CBS, IBS e a transição
Regras tributárias e trabalhistas podem sofrer alterações. Consulte a legislação vigente e a análise aplicável à sua empresa.
O que muda com CBS e IBS em 2026, quais áreas da empresa revisar e como se preparar para a transição da Reforma Tributária do Consumo.
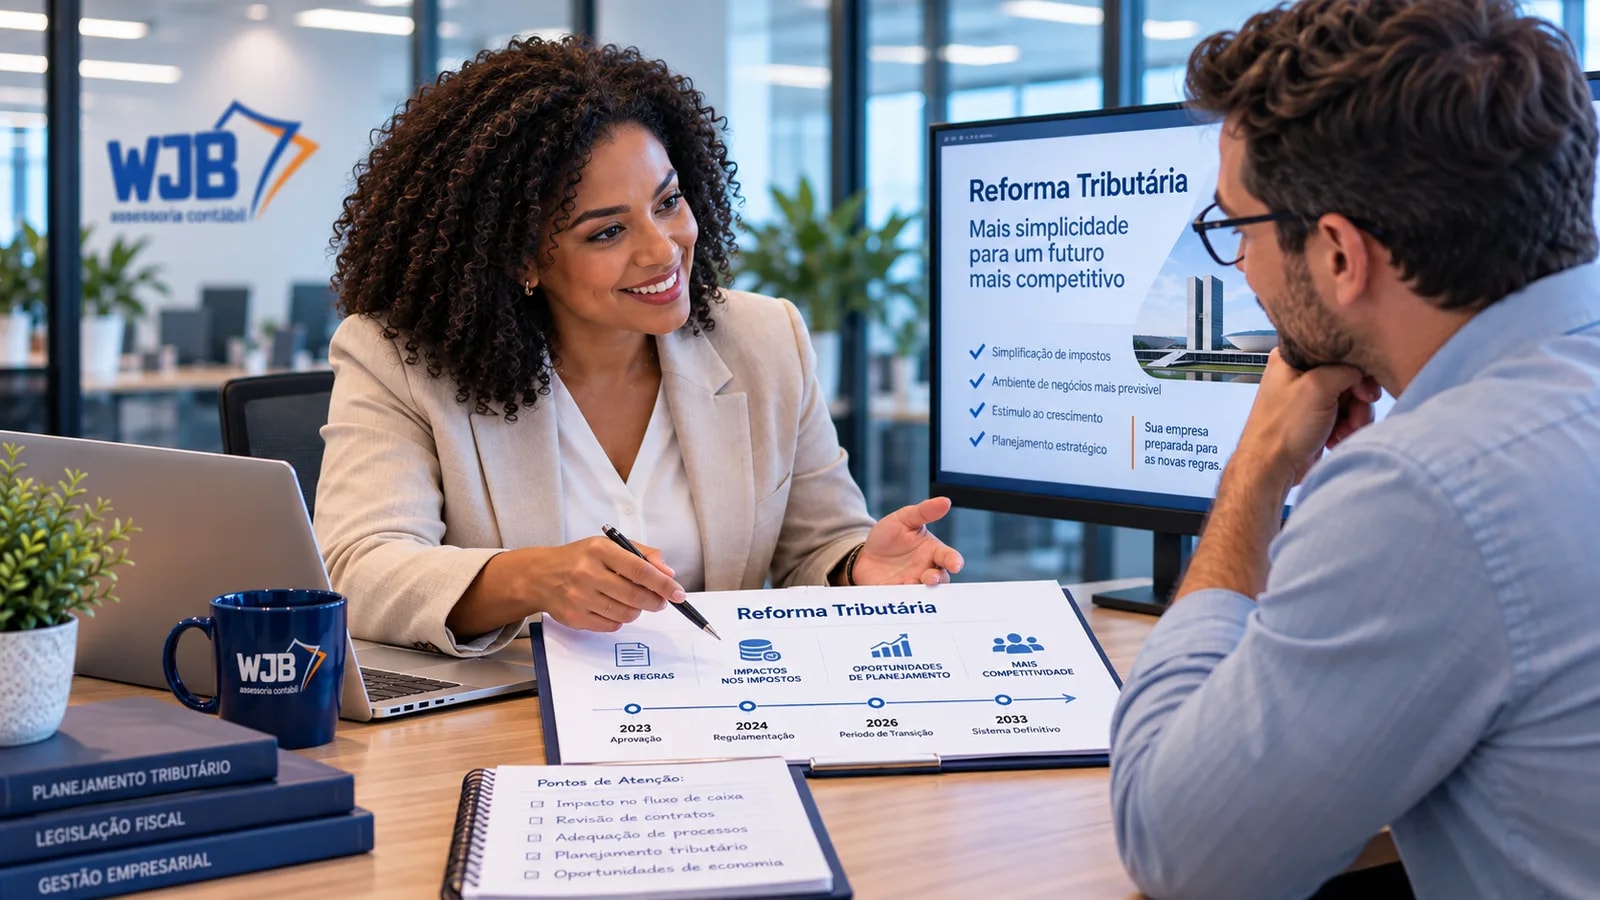
A Reforma Tributária do Consumo entrou em uma etapa prática. Em 2026, empresas brasileiras passaram a conviver com novas exigências relacionadas à CBS - Contribuição sobre Bens e Serviços - e ao IBS - Imposto sobre Bens e Serviços.
Segundo as orientações da Receita Federal, 2026 funciona como um ano de transição e teste do novo modelo. Isso significa que a preocupação da empresa não deve se limitar à futura carga tributária. É necessário revisar cadastros, emissão de documentos fiscais, sistemas, contratos, precificação, fluxo de caixa e processos internos.
A empresa que começa a se preparar cedo consegue transformar uma mudança obrigatória em uma oportunidade para melhorar controles e tomar decisões com mais clareza.
O que são CBS e IBS?
A Reforma Tributária do Consumo criou um modelo baseado em dois tributos principais sobre bens e serviços:
- CBS, de competência federal
- IBS, de competência estadual e municipal
O novo sistema substituirá gradualmente tributos existentes. A transição não acontece de uma única vez: existe um cronograma que se estende por vários anos, com implementação progressiva até a entrada integral do novo modelo.
Em 2026, a Receita Federal orienta que documentos fiscais eletrônicos abrangidos pelas normas técnicas tragam o destaque dos novos tributos conforme as regras aplicáveis. Por isso, empresas precisam verificar se seus sistemas de faturamento e ERPs estão atualizados.
Quais áreas da empresa devem ser revisadas?
1. Cadastro de produtos e serviços
NCM, NBS, CNAE, descrições, unidades, classificação fiscal e demais dados cadastrais influenciam a tributação e a emissão correta dos documentos. Cadastro incorreto pode gerar tributação inadequada, rejeição de documentos, créditos calculados de forma errada ou retrabalho.
2. Sistema emissor de notas fiscais
A empresa precisa confirmar se o sistema utilizado acompanha as Notas Técnicas e os novos leiautes fiscais. Não basta esperar uma atualização automática do fornecedor: é importante testar as emissões e validar a integração com a contabilidade.
3. Contratos com clientes e fornecedores
Contratos de médio e longo prazo podem ter sido negociados considerando tributos e condições anteriores à reforma. Dependendo do caso, será necessário revisar cláusulas de preço, reajuste, repasse tributário e responsabilidades.
4. Formação de preço
O impacto tributário deve ser considerado junto com margem, custos, comissões, frete e despesas operacionais. Uma empresa pode faturar mais e ainda assim perder margem se não entender o efeito dos tributos sobre sua operação.
5. Compras e fornecedores
No novo ambiente tributário, a qualidade fiscal dos fornecedores e a correta documentação das operações tornam-se ainda mais relevantes. Compras não devem ser analisadas apenas pelo menor preço: impacto financeiro, documentação e possibilidade de créditos também precisam entrar na decisão.
6. Fluxo de caixa
Mudanças na dinâmica de recolhimento e aproveitamento de créditos podem alterar o momento em que o dinheiro entra e sai da empresa. É importante simular cenários antes que a mudança apareça no caixa.
E as empresas do Simples Nacional?
O Simples Nacional continua existindo, mas também está sendo adaptado à Reforma Tributária. Em agosto de 2026, o Comitê Gestor do Simples Nacional publicou novas regras relacionadas à incorporação de CBS e IBS ao regime, com efeitos relevantes especialmente a partir de 2027.
Isso reforça um ponto: estar no Simples Nacional não significa que a empresa possa ignorar a reforma. Será necessário acompanhar regulamentações, regras de opção, documentos fiscais e relação comercial com clientes e fornecedores.
Checklist de preparação para a Reforma Tributária
A empresa pode começar com estas perguntas:
- O cadastro de produtos e serviços está atualizado?
- O sistema emissor está preparado para os novos leiautes?
- Os contratos precisam ser revisados?
- A precificação considera cenários de transição?
- A empresa sabe de onde vêm seus principais créditos tributários?
- O financeiro consegue projetar impactos no caixa?
- A contabilidade e o ERP estão integrados?
- Os responsáveis por compras, vendas e fiscal estão alinhados?
A Reforma Tributária é também um projeto de gestão
Tratar a reforma apenas como responsabilidade do setor fiscal é um erro. Ela envolve administração, comercial, compras, tecnologia, jurídico, financeiro e contabilidade.
É por isso que a WJB trabalha a adaptação tributária de forma consultiva: primeiro compreendemos a operação, depois analisamos os impactos e estruturamos um plano de adequação compatível com a realidade da empresa.
Conclusão
2026 é o momento de organizar dados, sistemas e decisões. Esperar os anos seguintes para começar pode aumentar retrabalho, risco fiscal e pressão sobre o caixa.
A melhor preparação não é tentar adivinhar uma alíquota isolada. É conhecer a própria operação e criar capacidade para simular cenários.
Dúvidas frequentes
A CBS e o IBS já começaram em 2026?
Sim. 2026 é um ano de transição/teste, com regras específicas para destaque nos documentos fiscais e cumprimento das obrigações definidas pela legislação e pelas Notas Técnicas aplicáveis.
O Simples Nacional vai acabar?
Não. O regime continua existindo, mas suas regras estão sendo adaptadas ao novo sistema tributário.
Preciso trocar meu sistema de emissão de notas?
Não necessariamente. Primeiro confirme se o fornecedor atual implementou corretamente os leiautes e requisitos da Reforma Tributária.
Sua empresa já avaliou os impactos da Reforma Tributária? A WJB pode realizar um diagnóstico da operação e estruturar um plano de adequação tributária, cadastral e financeira.
Falar com um especialista da WJBConteúdo educativo e geral. Para orientação aplicada ao caso da sua empresa, fale com um contador da WJB.